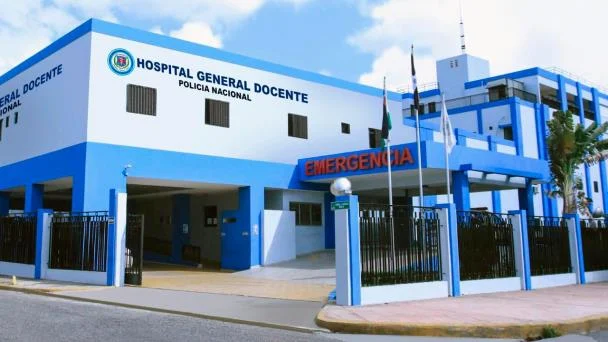
La auditoría de la Contraloría General de la República practicada al Hospital General Docente de la Policía Nacional (Hosgedopol) presentó irregularidades administrativas, financieras y de transparencia en una gestión que manejó más de RD$ 4,198 millones entre septiembre de 2020 y diciembre de 2025.
El documento señala compras fraccionadas por RD$ 21 millones, una diferencia de RD$ 677 millones entre lo planificado y lo ejecutado en contrataciones, una brecha de RD$ 121 millones entre registros de activos y ejecución presupuestaria, expedientes de personal incompletos y asignaciones de combustible por encima del límite legal.
La auditoría, fechada el 1 de septiembre de 2026, no afirma que esos montos sean pérdidas ni desvíos de fondos. Sin embargo, conforme a la fiscalización del órgano de control externo, sí muestran un cuadro de controles débiles, registros incompletos y correcciones que llegaron después de que las fallas fueron observadas.
En su respuesta definitiva a los alegatos del hospital, la Contraloría indicó que varios hallazgos no sufrieron cambios y que la entidad debía presentar un plan de acción en un plazo no mayor a 15 días laborables.
Compras bajo sospecha
El monto más alto observado corresponde a las compras, según el documento. Los Planes Anuales de Compras y Contrataciones contemplaron RD$ 381,317,073, pero la ejecución real llegó a RD$ 1,058,969,396. La diferencia, de RD$ 677,652,323, muestra que la planificación no sirvió como guía efectiva para ordenar las contrataciones.
A esa brecha se suman fraccionamientos por RD$21,795,248. Según la auditoría, los casos involucraron combustibles, vehículos, remozamientos, reactivos médicos, pruebas antidoping, insumos y servicios. Esa práctica es sensible porque puede dividir necesidades que debieron tramitarse mediante procedimientos de mayor rigor.
El hospital alegó razones operativas: más consumo de gasoil por las calderas y la planta de emergencia, compras de vehículos con partidas extrapresupuestarias, aumento de pacientes por contratos con aseguradoras y mayor demanda de reactivos médicos.
La Contraloría reconoció que pudieron existir situaciones atípicas, pero mantuvo la observación porque esas explicaciones no cambiaban la condición detectada.
Presupuesto y tesorería con controles débiles
En materia presupuestaria, el informe indica que el Hosgedopol recibió una asignación acumulada de RD$4,198,213,583. De ese monto devengó RD$4,127,377,187, por lo que dejó sin ejecutar RD$70,836,396. La auditoría aclara que no se trató de dinero líquido transferido a una cuenta, sino de disponibilidad presupuestaria no utilizada.
La subejecución puede parecer pequeña frente al volumen total de recursos, pero no es un detalle menor. En un hospital, ejecutar tarde puede significar retrasos en medicamentos, equipos, reparaciones o servicios.
Como respuesta institucional, el hospital alegó que parte de la subejecución se originó en preventivos pendientes, cierres del calendario de compras, saldos no consumidos y disponibilidades que no pudieron ejecutarse al cierre de cada año. La Contraloría sostuvo que esas razones explicaban la situación, pero no cambiaban la condición observada, por lo que mantuvo el hallazgo para seguimiento.
En su réplica, el hospital detalló que los saldos sin devengar se explicaron por disponibilidades remanentes y preventivos de compras que no pudieron consumirse antes del cierre fiscal de cada año. La entidad citó, entre otros factores, los plazos establecidos por la Dirección General de Contrataciones Públicas para el cierre del calendario de compras.
La institución también sostuvo que parte de esos montos correspondía a recursos de nómina no utilizados, a saldos de la Cuenta Única del Tesoro y a procesos que quedaron pendientes por razones administrativas al término de los ejercicios fiscales.
La Contraloría respondió que esos alegatos explicaban parte del contexto, pero no modificaban la subejecución identificada ni la necesidad de fortalecer la planificación presupuestaria y el seguimiento de los procesos pendientes.
Tesorería también presentó debilidades, conforme a la fiscalización del órgano de control externo. Entre 2024 y 2025, la auditoría observó que no se preparaban conciliaciones bancarias de la cuenta del fondo reponible institucional, que cerró al 31 de diciembre de 2025 con un balance de RD$360,580. Aunque el punto fue considerado subsanado posteriormente, la omisión expuso al hospital a riesgos de registros incorrectos y saldos no verificados.
La institución respondió que, tras el requerimiento de los auditores, corrigió la falta y presentó una certificación sobre las medidas adoptadas. En este caso, la Contraloría dio el punto por subsanado después del informe.
Además del presupuesto formal, la auditoría consignó ingresos extrapresupuestarios por RD$3,663,290,312 durante el período auditado, provenientes de servicios prestados y otras fuentes propias. Ese dato amplía el tamaño real de los recursos administrados y refuerza la necesidad de controles financieros consistentes.
El informe también registra dos cuentas bancarias en el SIGEF con un balance conjunto de RD$25,735,160 al 31 de diciembre de 2025. A ello se suman anticipos financieros por RD$3,838,983 y una caja chica de RD$88,801 asignada a Tesorería.
Las conciliaciones bancarias son una defensa básica contra errores, omisiones o movimientos no detectados. Cuando no se realizan de forma mensual, se debilita la trazabilidad del dinero público y se reduce la seguridad sobre la exactitud de los saldos.
Transparencia incompleta
Otro hallazgo toca directamente la transparencia. La auditoría identificó que los ingresos de 2020 y 2021 no estaban publicados en el portal institucional. Esa omisión limitó el acceso ciudadano a información financiera que, por ley, debe estar disponible, completa y oportuna.
El hospital atribuyó la omisión a que en esos años no contaba con una Oficina de Acceso a la Información, creada a partir de marzo de 2022. La Contraloría aceptó que la situación fue corregida para períodos posteriores y dio el punto por subsanado.